数字货币商业模型案例:三个真实项目拆解,钱到底怎么赚
干了十一年支付系统,这两年专盯数字货币的商业落地。真正跑通模型的没几家,多数还停在PPT。我跟踪的项目里,能持续产生现金流的无非三条路:清算通道费、资产代币化的融资溢价、链上协议的治理收益。挑三个案例拆开讲。
第一个是某东南亚支付平台,把稳定币嵌进商户结算链路,跨境收单后T+0完成法币兑换,中间不碰SWIFT。平台抽0.4%通道费,月流水两亿美金时,手续费已覆盖全部基础设施成本。关键是拿到了当地央行沙盒许可,合规成本被摊到每笔交易里数字货币商业模型案例,商户几乎无感。
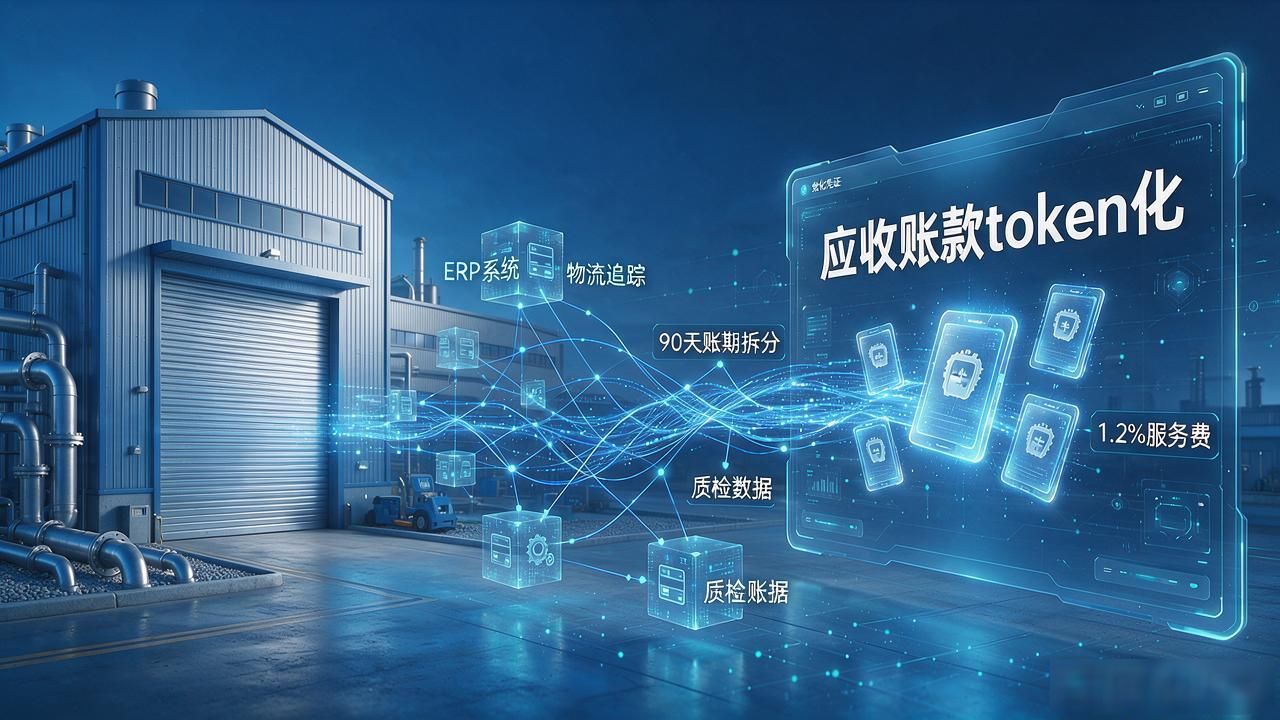
第二个做供应链金融。一家给汽车零件厂做账期融资的公司,把应收账款token化上链,工厂拿到货就能把90天账期拆成可流转的链上凭证,卖给资金方赚融资溢价。平台每笔收1.2%服务费。难点在于底层资产确权,他们花了大半年把ERP、物流、质检数据全打通,资金方才敢接。
第三个是纯DeFi协议。某收益聚合平台靠智能合约自动分配头寸数字货币商业模型案例:三个真实项目拆解,钱到底怎么赚,用户存入后按TVL比例分池子收益。听起来轻,但2022年一次闪电贷攻击差点把池子打穿,之后他们把单笔上限砍到50万刀,再叠了保险基金。现在年费收入稳定在八位数,用户增长基本停滞,属于典型的"活着但没长大"。


