数字货币期货量化交易怎么入门,策略搭建与风控实操全拆解
数字货币期货量化交易,说白了就是用程序模型在合约市场做自动化的策略执行。我做了四年币圈量化,这篇把策略搭建、风控设定、实盘执行中最容易翻车的环节讲清楚。
策略上我跑的是均值回归加动量因子组合,震荡行情靠回归吃波动,单边靠动量放大。信号频率定在4小时K线,回测时滑点按0.05%、手续费0.02%双边计入。品种只覆盖BTC、ETH、SOL这三个流动性最好的合约,差的就别硬上。
风控这块,最大回撤硬控在8%数字货币期货量化交易,触发了直接降杠杆到1倍、停止开新仓,只留平仓逻辑。仓位按ATR百分比管,当前ATR的2%算一个单位,波动越大仓位越小。止损不固定比例,动量因子连续两周期转负就立刻平。
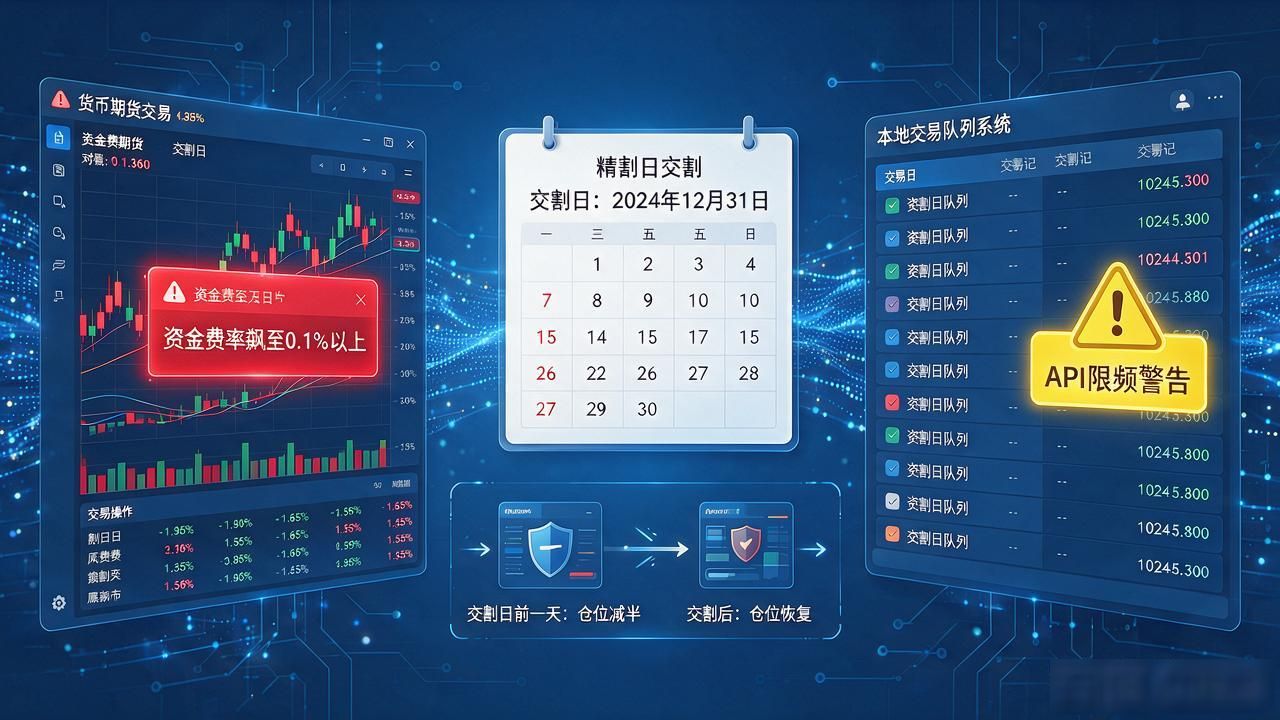
实操中最要命的是资金费率和交割流动性。极端行情下费率能飙到0.1%以上,直接吃掉半个点利润。我的做法是交割日前一天仓位减半,交割完再恢复。API限频也坑人,下单被限信号就卡,必须做本地队列和降级。
技术栈用Python写策略,PyBroker回测,实盘走REST API加WebSocket推行情。执行延迟压到50ms以内,服务器放东京或新加坡,离撮合引擎近数字货币期货量化交易怎么入门,策略搭建与风控实操全拆解,网络延迟能到10ms。日志必须细,每笔单信号、下单、成交时间全记下来,出bug才查得动。
你现在跑哪个交易所,用什么语言写的策略?卡在哪一步,评论区说。


