数字货币云存储产业链全拆解,从矿机到交易所谁最赚钱
做了五年数字货币基础设施研究,我越来越觉得云存储这条线被严重低估了。很多人盯着交易所和矿机数字货币云存储产业链,但真正托住行业安全底座的是冷钱包数据隔离和分布式账本备份那层。从芯片云服务商到托管平台,再到交易所和机构托管,利润分布极不均匀。我按上游、中游、下游拆一遍。
上游核心是云厂商。AWS、Azure、GCP三家吃掉全球加密云存储需求的七成。2025年合规压力上来后,越来越多交易所把链上数据、交易日志和密钥材料迁到私有云或混合架构,云厂商客单价直接翻了一倍。芯片端ASIC和GPU集群是成本大头,但跟云存储关联不算紧密。
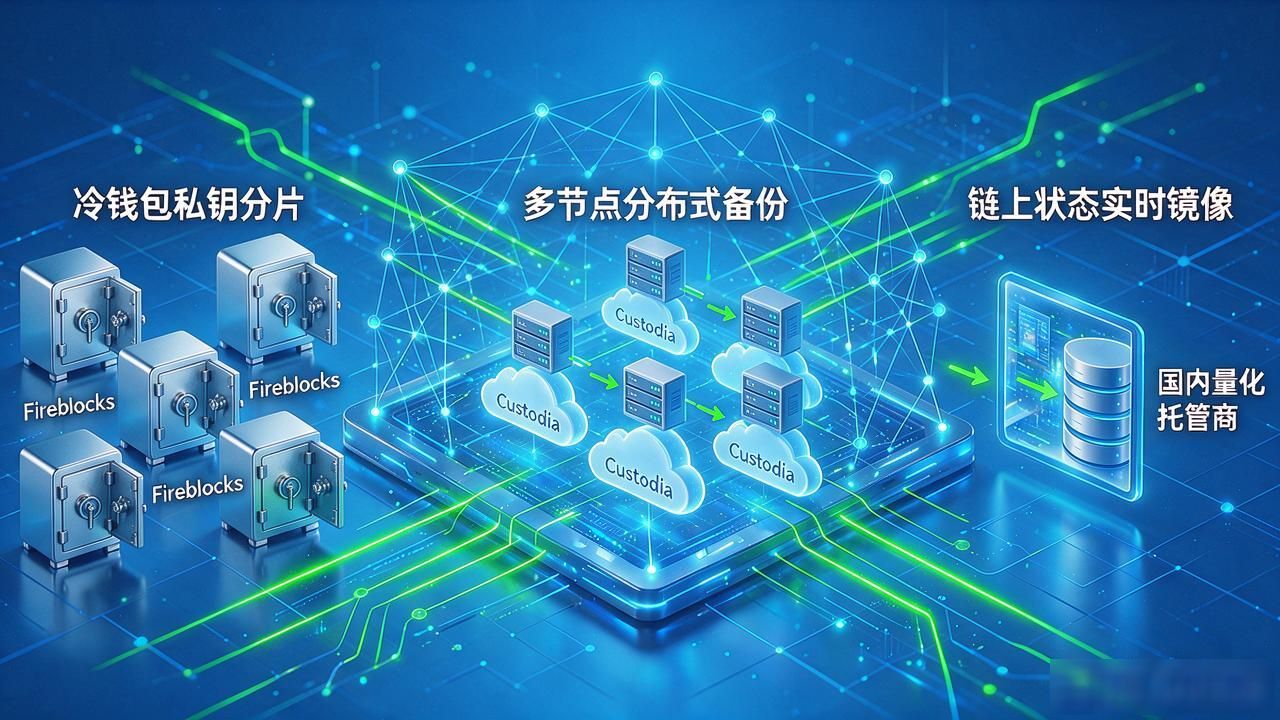
中游技术含量最高。冷钱包私钥分片、多节点分布式备份、链上状态实时镜像,全靠这一层在跑。Fireblocks、Custodia和国内量化托管商挤在这个位置,客户主要是中大型交易所和DeFi协议。付费能力不错数字货币云存储产业链全拆解,从矿机到交易所谁最赚钱,但合规审计和SLA条款把毛利压得不太好看,行业净利率15%上下。
下游利润分化严重。头部交易所靠手续费和点差,云存储成本可以忽略;中小OTC台和区域交易所,云存储加合规成本能吃掉流水的8%到12%。机构托管倒是闷声赚钱,年化费率稳在资产规模0.5%到1%,客户粘性强、现金流好。整条链下来,真正躺赚的是上游云厂商和下游机构托管,中游赚的是辛苦钱。


